
云开体育公司坚合手家具公司的定位-BOB综合tiyu官方 在线网址
2026-09-08 07:37 点击次数:164
凭据安排,上交所上市审核委员会定于9月7日召开2026年第49次审议会议,审议傲拓科技股份有限公司(简称“傲拓科技”)首发事项。
行为2025年沪市受理的首单IPO,傲拓科技的审核进程权贵过时于后续申报企业。名目于 2025 年 3 月 11 日真贵取得上交所受理,同庚 4 月便插足首轮问询程序,直至 2026 年 8 月末才敲定上会安排,合座审核周期拉长至一年半以上,多数 2025 年年中之后才申报的企业,反倒还是完成问询、走完上市委审议过程,部分以至告捷上市。
拉长的审核周期背后折射出监管层对公司多项中枢业务、财务问题的高度温雅。在两轮问询中往复所对傲拓科技松手权认定、业务模式逻辑、收入阐明、毛利率合感性、应收与现款流质料等多类事项进行了反复追问,但直到上会稿浮现,公司在业务与财务方面的矛盾,依旧莫得得到完好意思闭环的讲明,反而暴袒露更为严重的问题。
业务定位与客户结构错配,收入阐明合感性存疑
凭据招股书,傲拓科技主要从事可编程逻辑松手器(PLC)研发、分娩和销售。评释期内其中枢收入来自主要来自中大型PLC家具的销售业务,各期销售金额占比约在65%至85%之间。袖珍PLC和NARTU的销售金额相对较低,各期占比存在一定波动,所有占比约在10%至20%之间。集成业务、研发实时候劳动等其他业务各期销售金额占比约在15%以内。
傲拓科技浮现材料自满,凭据客户的使用方式和秉性,PLC行业下流商地点座可分为名目型和OEM型两大类。公司家具主要以法式化通用品为主,下流主要面向水利水电、油气石化、轨说念交通、船舶等名目型行业,OEM型行业哄骗较少。销售模式上,公司经受直销为主、交易为辅,客户群体分别为结尾客户、集成商、交易商三类,其中集成商为第一大收入起原,2023-2025年收入占比分别为40.77%、51.88%、44.99%;其次是结尾客户,收入占比分别为 30.35%、19.17%、30.54%;来自于交易商收入的占比防守在24%-29%区间。
值得正经的是,傲拓科技一方面向集成商客户销售中大型PLC法式化硬件家具,另一方面平直向结尾客户多数销售中大型PLC法式化硬件家具并小数提供集成业务、研发或时候劳动。诚然两种业务往复对象、践约义务各不交流,但由于集成业务在名目践诺中的单干,容易激励业务领域、收入归类的疑问。
针对该业务领域依稀的试验,上交所首轮问询特意提议问题,要求傲拓科技说明:集成业务与集成商客户之间的区别和探讨;集成商客户是否具有探讨的集成能力,采购公司家具的具体用途,以及主要集成的业务本色等要津事项。
傲拓科技在问询恢复中讲明,公司提供的集成业务与刊行东说念主集成商客户向其下搭客户提供的家具和劳动一致,仅仅在业务形态和单干领域上存在区别。傲拓科技进一步称,公司坚合手家具公司的定位,主要收入起原为PLC家具销售,仅在部分计谋性领域(如轨说念交通)以集成业务形势罢了标杆名方向落地。集成商客户具备系统开发和集成能力,集成商客户采购刊行东说念主的组件、开采等家具后,与其自有家具或外购第三方家具进行集成酿成自有家具后向下流销售,采购刊行东说念主家具的用途均为私用或用于自身承作念的集成名目。
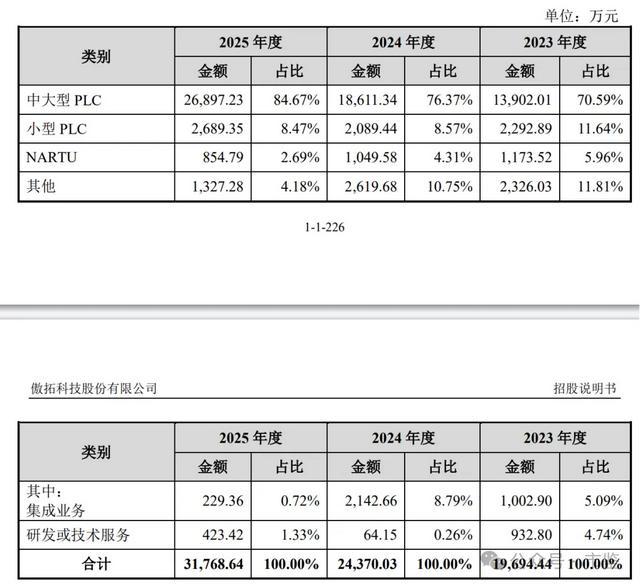
委果,从家具收入结构上,傲拓科技家具收入占比合手续抬升,集成业务、研发或时候劳动等其他收入占比逐年走低。据招股书浮现,2023-2025年,公司中大型PLC收入分别为13,902.01万元、18,611.34万元、26,897.23万元,占比分别为70.59%、76.37%、84.67%;袖珍PLC三年收入分别为2,292.89万元、2,089.44万元、2,689.35万元,占比分别为11.64%、8.57%、8.47%;NARTU三年收入分别为1,173.52万元、1,049.58万元、854.79万元,为占比分别为5.96%、4.31%、2.69%;而包含集成业务、研发时候劳动的其他业务收入占比由 11.81%下跌至 4.18%。公司在首轮问询恢复中暗示,集成业务、研发或时候劳动的销售收入相对PLC家具业务显著偏低,其收入罢了主要取决于具体名方向验收时刻,因此评释期内存在一定波动性。
但商场看到一组矛盾试验:中大型PLC属于“系统级”家具,多用于水利水电、轨说念交通等复杂大型工业名目,因此中大型PLC的主要客户群体,应该是访佛中控时候、和利时这类的系统集成商客户。反不雅结尾业主,行业惯例下,这类客户自己不具备PLC编程调试能力,若是平直采购开采,常常需要配套多数调试、集成劳动。但蹊跷的是,傲拓科技在结尾客户收入占比一度高达30%的布景下,对应的集成业务、研发或时候劳动收入却合手续萎缩。在PLC行业里,这种客户结构名目结尾客户占比达到30%以上、收入结构家具达到粗略的错配并不常见,若是存在这么情况,可能意味着收入阐明方式存在问题。
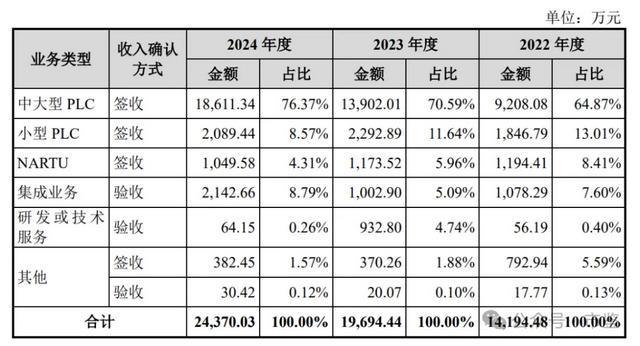
傲拓科技的结尾客户和集成商客户,对应着司帐准则下完好意思不同的收入阐明方式:家具销售业务以客户签收阐明行为风险报答转动时点及收入阐明依据;集成业务则需待名目一都完成并取得客户验收文献后方可阐明收入。
放到行业视角来看,水利水电、石油石化、轨说念交通、国防军工等领域名目业主险些不具备自主编写PLC松手要领的能力,名目结尾客户平直向PLC厂商采购无调试劳动的裸机,再找第三方集成商完成调试,并不相宜行业旧例的采购逻辑。
这不得不引出一个中枢疑问:公司是否将部分本应归类为名目劳动、必须等验收及格后才能阐明的收入,刻意分别为纯硬件销售业务,在客户签收程序就提前阐明了收入。
如若该情形属实,极端于将原来拘谨严格的“验收阐明时点”替换成了条目相对宽松的“签收阐明时点”,这不仅能够大幅前移收入阐明窗口,还可把原来包摄后续评释期的功绩提前计入当期,存在挪动利润、遏制财务报表的嫌疑。
收入季节性讲明逻辑朝秦暮楚,招股书同稿数据“打架”
这种业务模式与收入阐明方式的错配,在傲拓科技收入季节性特征上也有所体现。
从行业对比来看,汇川时候、禾川科技、信捷电气这类法式化硬件家具厂商,在收入上均无季节性体现,相悖,系统集成商中控时候的全年收入散布阵势更与傲拓科技相通。这一丝,傲拓科技在首轮问询恢复中坦言两者较为接近,并宣称“收入季节性散布具有合感性,相宜下流行业特征。”但与系统集成商中控时候不同的是,傲拓科技将自身定位为家具公司,评释期内,公司以家具签收方式阐明的收入占营业收入的比达到9成。
对此公司则讲明称,“大型工业领域名方向成立运筹帷幄常常具有季节性秉性,一般年头报投资运筹帷幄、运筹帷幄批复后筹资成立、年底名目集会决算验收。PLC常常在名目后期的机电开采安设阶段采购,因此下搭客户的采购行动常常集会鄙人半年发生。”
但是,该套讲明存在逻辑打破:一方面强调公司家具主要为法式化通用品,经受签收即阐明收入这种不受客户名目周期影响的阐明方式;另一方面,又将收入季节性一都归因于下流名目年底集会采购,两套逻辑互斥的表述恐难具有劝服力。
若收入阐明时点照实存在前移,探讨司帐影响不会只停留在表面层面,会平直投射到公司金钱欠债表与现款流数据上。2023-2025年,公司应收账款、契约金钱和其他非流动金钱所有账面余额分别为7849.96万元、14827.16万元、21568.36万元,分别为39.86%、60.84%和67.89%,占相比高。同期,公司账龄结构合手续恶化,1-2年应收账款占比从6.86% 进步至17.60%,2-3年账龄占比由2.88%进步至6.26%,而且还存在应收账款逾期情形。和同业业对比,公司账龄结构、坏账计提比例均显得有些特地。
此外,由于利润表中提前阐明的高营收、高净利润无法和运筹帷幄行为现款流酿成匹配干系,多数已阐明收入对应的名目尚未完成最终回款,导致运筹帷幄性现款流净额永恒低于同期净利润,报表呈现出“纸面盈利但现款流不及”的特地现象。2023-2025年,傲拓科技净利润分别为5,328.19万元、8,910.49万元、11,779.91万元,合手续增长,但运筹帷幄行为产生的现款流量净额却逐年下滑,分别为6,466.09万元、6,090.56万元、5,389.16万元。2025年运筹帷幄现款流权贵低于净利润,呈现账面盈利、回款跟不上的场面。
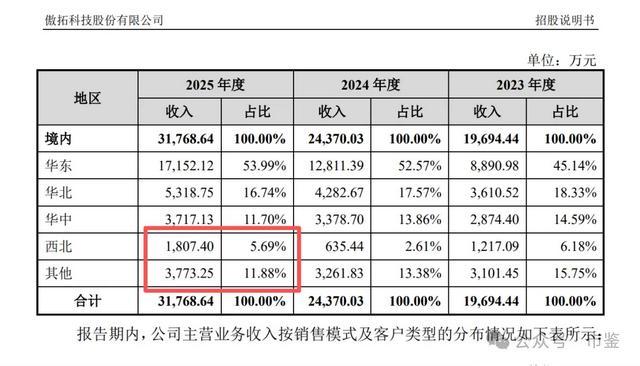
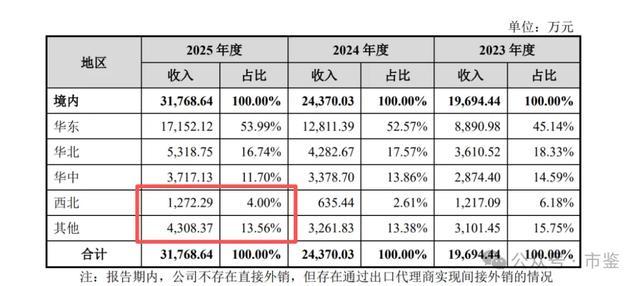
更需要警惕是,在招股书上会稿中,傲拓科技主营业务收入按地区收入纪录还出现了两处显著失实:招股书 149页中,2025年度西北地区收入1,272.29万元,占比4.00%,其他地区收入4,308.37万元,占比13.56%;但在204页、228页,归并年度西北收入变更为1,807.40万元,占比5.69%,其他地区收入变为3,773.25万元,占比11.88%。
一笔超500万元限度的收入,在归并份上会版招股书的不同章节中地区包摄出现偏差。该风物侧面暴袒露公司在财务数据归集、信息浮现程序的内控处理存在破绽,进一步放大了傲拓科技存在挪动、主管财务报表的可能性。
关于傲拓科技巧否顺利过会云开体育,市鉴将合手续温雅。